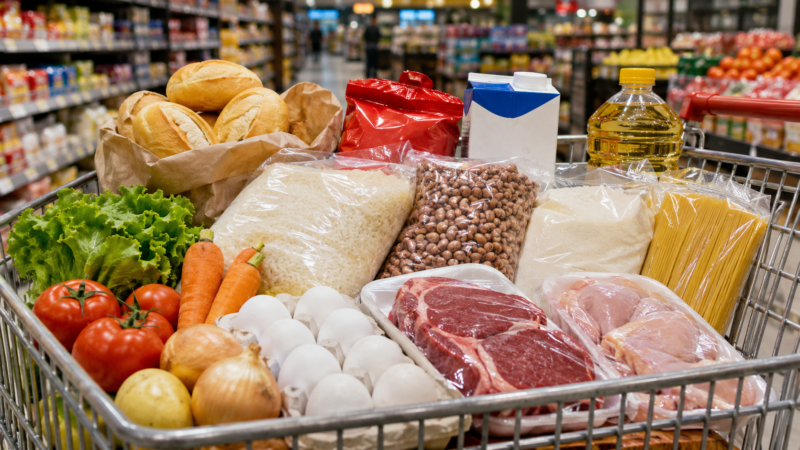
A partir de 1º de janeiro de 2027, produtos essenciais presentes na mesa dos brasileiros passarão a contar com um novo tratamento tributário. Alimentos como arroz, feijão, café, leite, carnes e pão francês terão alíquota zero da Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma tributária para substituir o PIS e a Cofins.
A mudança faz parte da implementação da Cesta Básica Nacional de Alimentos, estabelecida pela Lei Complementar nº 214/2025, e tem como objetivo reduzir a tributação sobre produtos considerados fundamentais para a alimentação da população.
Para os consumidores de Cambé, Londrina e demais municípios do Norte do Paraná, a medida poderá representar um alívio no orçamento doméstico. Entretanto, especialistas e autoridades tributárias destacam que a redução dos impostos não significa, necessariamente, uma queda imediata ou proporcional dos preços praticados pelos supermercados.
A legislação também estabelece uma segunda relação de alimentos que terão redução de 60% nas alíquotas dos novos tributos.
Quais alimentos terão imposto zero a partir de 2027?
A reforma tributária criou uma lista nacional de produtos alimentícios que receberão tratamento diferenciado em todo o Brasil.
Entre os alimentos contemplados com alíquota zero estão:
- Arroz: variedades enquadradas nas classificações previstas na legislação.
- Feijão: tipos especificados na lista oficial.
- Café: incluindo produtos classificados nas categorias beneficiadas.
- Leite: leite destinado ao consumo humano e leite em pó.
- Carnes bovinas: cortes contemplados pela legislação.
- Carne suína: produtos enquadrados na classificação fiscal correspondente.
- Frango: carnes de aves previstas na lei.
- Carnes ovinas e caprinas: produtos incluídos na cesta básica nacional.
- Peixes: determinadas espécies e apresentações, com exceções estabelecidas na legislação.
- Pão francês: desde que atenda às características definidas pela lei.
- Macarrão: massas alimentícias classificadas nas categorias beneficiadas.
- Açúcar: tipos especificados na legislação.
- Farinha de trigo: utilizada na preparação de diversos alimentos.
- Farinha de mandioca: produto tradicional da alimentação brasileira.
- Tapioca: produtos enquadrados nas classificações oficiais.
- Manteiga e margarina.
- Queijos: incluindo muçarela, minas, prato, parmesão, ricota e outras variedades previstas.
- Aveia: grãos e farinha.
- Milho: determinados grãos e farinhas.
- Sal: destinado ao consumo humano, conforme os requisitos legais.
- Mate: classificado nas categorias previstas.
Também estão incluídas fórmulas infantis e determinadas preparações alimentares destinadas a pessoas com necessidades metabólicas específicas.
Frutas, verduras, legumes e ovos possuem previsão própria de alíquota zero, conforme os critérios estabelecidos pela legislação.
A relação completa está prevista nos anexos da Lei Complementar nº 214/2025, que regulamenta a reforma tributária sobre o consumo.
Óleo de soja, pão de forma e outros alimentos terão redução de 60%
Além dos produtos beneficiados com alíquota zero, a reforma estabelece uma tributação reduzida para determinados alimentos que não integram a lista principal da cesta básica nacional.
Nesses casos, as alíquotas da CBS e do Imposto sobre Bens e Serviços (IBS) serão reduzidas em 60% em relação à tributação padrão.
Entre os produtos contemplados estão:
| Produto | Benefício previsto |
|---|---|
| Óleo de soja | Redução de 60% |
| Óleo de milho | Redução de 60% |
| Óleo de canola | Redução de 60% |
| Pão de forma | Redução de 60% |
| Extrato de tomate | Redução de 60% |
| Mel natural | Redução de 60% |
| Iogurtes e leites fermentados | Redução de 60% |
| Sucos naturais sem adição de açúcar ou conservantes | Redução de 60% |
| Polpas de frutas enquadradas na legislação | Redução de 60% |
Os benefícios dependem das características e das classificações fiscais de cada produto.
É importante esclarecer que a redução de 60% corresponde à alíquota dos novos tributos, e não ao preço final do produto.
Por exemplo, considerando hipoteticamente uma alíquota de 10%, um alimento com redução de 60% passaria a ser tributado em 4% por aquele tributo.
Isso não significa que o consumidor encontraria o produto 60% mais barato.
O que muda nos impostos a partir de janeiro de 2027?
A reforma tributária brasileira está sendo implementada gradualmente e prevê a substituição de diferentes tributos por um sistema de cobrança sobre o consumo.
Uma das principais mudanças previstas para janeiro de 2027 é a entrada em vigor da cobrança efetiva da Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS e a Cofins.
Para os alimentos integrantes da cesta básica nacional, a alíquota da CBS será zero.
O IBS, por sua vez, substituirá gradualmente o ICMS, de competência estadual, e o ISS, cobrado pelos municípios.
Essa transição acontecerá ao longo dos próximos anos, com previsão de conclusão em 2033.
Isso significa que, embora os produtos da cesta básica tenham alíquota zero dos novos tributos, outros impostos atualmente existentes ainda poderão incidir durante o período de transição.
Portanto, não é correto afirmar que todos os alimentos ficarão completamente livres de qualquer tributação a partir de janeiro de 2027.
Nova alíquota federal poderá chegar a 11,3% em 2027
Outro ponto importante da reforma tributária envolve a definição da alíquota geral da CBS.
Em 28 de outubro de 2026, o Tribunal de Contas da União (TCU) aprovou o cálculo de uma alíquota de referência de 11,3% para o novo tributo federal em 2027.
O percentual deverá passar pelo procedimento de definição previsto na legislação, com participação do Senado Federal.
Entretanto, essa alíquota geral não será aplicada integralmente aos alimentos que possuem benefícios tributários.
Os produtos da cesta básica nacional terão alíquota zero da CBS, enquanto os alimentos contemplados com redução de 60% estarão sujeitos a uma tributação equivalente a 40% da alíquota padrão.
A diferenciação busca diminuir o peso dos tributos sobre produtos essenciais, especialmente no orçamento das famílias de menor renda.
A cesta básica ficará mais barata nos supermercados?
Essa é uma das principais dúvidas dos consumidores.
A redução da carga tributária sobre alimentos pode criar condições para preços menores, mas não existe garantia de que os supermercados aplicarão descontos automáticos a partir de 1º de janeiro.
Isso acontece porque o preço final de um produto depende de diversos fatores, além dos impostos.
Entre eles estão os custos de produção agrícola, transporte, armazenamento, energia elétrica, embalagens e margens comerciais.
As condições climáticas também podem interferir diretamente no valor de produtos como arroz, feijão, café, frutas e verduras.
Outro aspecto importante é que determinados alimentos já possuem benefícios tributários atualmente, inclusive em legislações estaduais.
Assim, a economia decorrente da reforma poderá variar conforme o produto e as regras tributárias que já se aplicam a ele.
A reforma estabelece uma nova estrutura de tributação, mas não determina uma redução obrigatória dos preços nas prateleiras.
Como a mudança poderá afetar as famílias de Cambé?
Em Cambé e nas cidades da região, onde os moradores acompanham frequentemente as variações dos preços nos supermercados, a expectativa é de que a nova tributação contribua para reduzir o custo de determinados alimentos ao longo do tempo.
Produtos como arroz, feijão, café, leite e carnes representam uma parcela importante das compras mensais de muitas famílias.
Qualquer redução efetivamente repassada aos consumidores poderá representar economia no orçamento doméstico.
Entretanto, ainda não é possível calcular com segurança quanto uma cesta básica ficará mais barata em Cambé.
Uma compra mensal de R$ 500, por exemplo, não terá necessariamente uma redução fixa de 10%, 15% ou qualquer outro percentual.
O impacto dependerá da tributação atual de cada produto, dos custos da cadeia produtiva e da política de preços adotada pelos estabelecimentos comerciais.
A comparação dos preços antes e depois da implementação das novas regras será importante para verificar se os benefícios tributários estão chegando ao consumidor.
Reforma tributária terá implementação gradual até 2033
O novo sistema tributário brasileiro começou sua fase de testes em 2026.
Em janeiro de 2027, a CBS passará a substituir os tributos federais PIS e Cofins.
Entre 2029 e 2032, ocorrerá a substituição gradual do ICMS e do ISS pelo IBS.
A previsão é que o sistema esteja plenamente implementado em 2033.
O modelo também estabelece regras diferenciadas para setores como saúde, educação, medicamentos, alimentos e produtos de higiene pessoal.
No caso da cesta básica, a finalidade é estabelecer uma política nacional de desoneração de alimentos essenciais.
O que o consumidor precisa saber?
Para quem faz compras regularmente, a principal mudança será o novo tratamento tributário de diversos produtos alimentícios a partir de janeiro.
Arroz, feijão, café, leite, carnes e outros itens da cesta básica nacional terão alíquota zero da CBS.
Produtos como óleo de soja, pão de forma, mel e extrato de tomate estarão entre aqueles que poderão contar com redução de 60% nas alíquotas dos novos tributos.
No entanto, o resultado sobre o preço final ainda dependerá do funcionamento do mercado e da continuidade da transição tributária.
Para os consumidores de Cambé e região, acompanhar os preços nos primeiros meses de 2027 será uma forma de avaliar os efeitos reais da mudança no orçamento familiar.
A expectativa de redução dos custos existe, mas somente a comparação dos valores praticados pelos estabelecimentos permitirá identificar quanto da desoneração tributária chegou efetivamente às famílias.
Fontes
- Presidência da República — Lei Complementar nº 214, de 16 de janeiro de 2025.
- Receita Federal — Entenda a Reforma Tributária do Consumo.
- Ministério da Fazenda — Reforma Tributária: Perguntas e Respostas.
- Senado Federal — Reforma tributária: TCU calcula alíquota da CBS em 11,3% para 2027, publicada em 28 de outubro de 2026.
- Câmara dos Deputados — Regulamentação da reforma tributária e anexos da Cesta Básica Nacional de Alimentos.